 Publié le
Fonds souverains : et si la France en avait déjà un, sans le nommer ? | Tribune de Florence Lustman
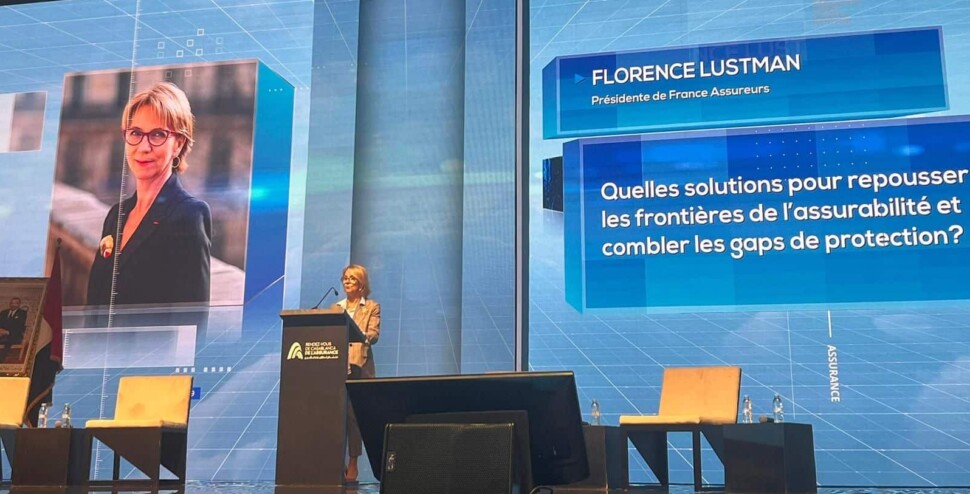
Tribune de Florence Lustman, présidente de France Assureurs, publiée sur LinkedIn le 6 juillet 2026.
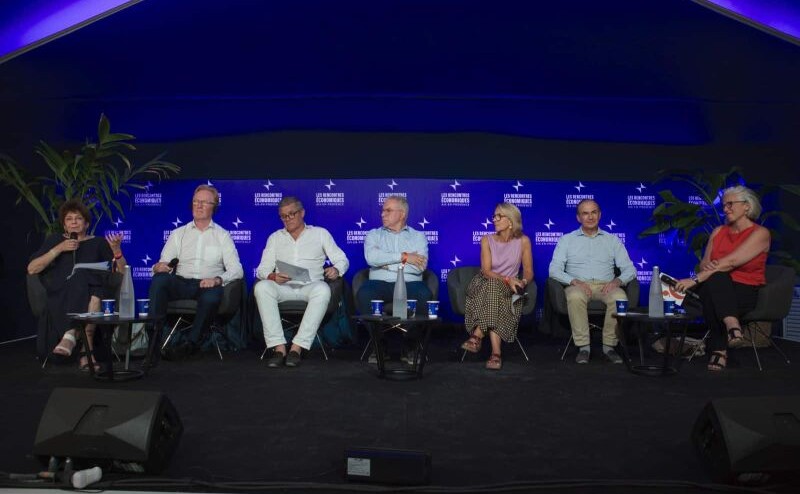
Vendredi dernier aux Rencontres Économiques d’Aix-en-Provence, j’ai eu le plaisir d’échanger avec Daniel Biarneix (AFTE), Franck O’Connor (NTMA Irlande), Olivier Peronnet (Finexsi) et Philippe Setbon (AFG) sur une question qui traverse tous les débats géostratégiques du moment : le capital national comme arme de puissance.
Je commencerai par un rappel, il existe aujourd’hui dans le monde 2 formes d’alimentation d’un fonds souverains : les gains liés aux ressources naturelles nationales (Norvège, pays du Golfe) ou les excédents de devises liés aux excédents commerciaux (Chine, Singapour), à l’évidence et malheureusement aucun de ces schémas ne s’applique à notre pays.
Ma conviction : même en l’absence de fonds souverain nous disposons déjà d’une arme de puissance de taille et elle s’appelle l’assurance vie !
Quelques chiffres pour planter le décor :
- 2 774 Md€ investis dans l’économie par les assureurs français : l’équivalent de 93 % du PIB national. Un ratio très satisfaisant comparé à des fonds souverains existants (Singapour 50 %, Arabie saoudite 70 %, Australie 11 %)
- 1 800 Md€ dans le seul fonds euros, qui sécurise l’épargnant tout en permettant aux assureurs de prendre du risque et d’accéder à des classes d’actifs hors de portée d’un épargnant isolé
- 64 % de ces investissements financent aujourd’hui les entreprises, contre 51 % il y a vingt ans
- 81 % restent en zone euro : une proportion très supérieure à celle des fonds de pension nordiques
Sept épargnants sur dix jugent important que leur argent finance l’économie française. C’est le cœur du modèle : l’intérêt individuel rejoint l’intérêt collectif.
La vraie question n’est donc pas “faut-il un fonds souverain ?” mais “comment développer encore davantage ce que nous avons déjà ?” La réponse est dans la stabilité fiscale et la confiance pour que l’Assurance vie et le PER continuent à croître.